
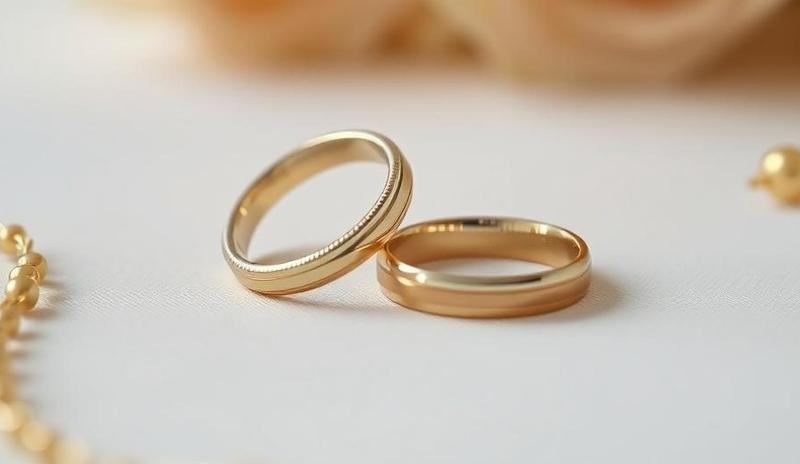
В Госдуму внесли законопроект, который позволит супругам получать налоговый вычет за расходы на свадьбу. Новобрачные смогут вернуть НДФЛ с суммы, потраченной на свадьбу, в пределах 400 тысяч рублей на двоих. Соответствующий законопроект внесён на рассмотрение в Госдуму.
Авторы инициативы предлагают дополнить соответствующим пунктом статью 219 Налогового кодекса, регулирующую социальные вычеты.
Вычет предполагается предоставлять один раз за покупки и услуги, оплаченные в период от 12 месяцев до регистрации брака до трёх месяцев после неё. Среди возможных расходов в проекте названы аренда площадки, фото- и видеосъёмка, обручальные кольца и свадебный торт.
Окончательный перечень должны утвердить Минфин и Минтруд. Супруги смогут распределить сумму между собой, подав совместное заявление в налоговую.
Новый вычет предлагают учитывать отдельно от общего годового лимита социальных вычетов в 150 тыс. рублей. При этом расходы, оплаченные работодателем или за счёт государственных мер поддержки, засчитываться не будут.
Исключить из вычета также планируют алкоголь, табак и никотинсодержащую продукцию. Если поправки примут, они вступят в силу с 1 января 2027 года и будут распространяться на траты, понесённые начиная с этой даты.
Для оформления потребуются документ о расходах от продавца или исполнителя по форме ФНС и подтверждение регистрации брака. Если поставщик товаров или услуг самостоятельно передаст сведения в налоговую, получить вычет можно будет в упрощённом порядке, без декларации. Предусмотрен и вариант оформления через работодателя до окончания года — после подтверждения права на вычет налоговой службой.
В пояснительной записке средняя стоимость свадьбы в 2025 году оценивается примерно в 1 млн рублей. По расчётам авторов, при ставке НДФЛ 13% супруги смогут вернуть до 52 тыс. рублей. Инициаторы также рассчитывают, что мера побудит граждан чаще заключать договоры с подрядчиками и запрашивать чеки.
Однако правительство указало на необходимость серьёзной доработки проекта: новый вычет может сократить доходы бюджетов разных уровней, а оценка возможных потерь в финансово-экономическом обосновании отсутствует.
Комментарии
Комментариев пока нет. Будьте первым.
Комментарии могут оставлять только зарегистрированные читатели.
Войти Зарегистрироваться