
 Автор: Ирина Филатова
30.09.2026, 14:01
Иллюстрация сгенерирована нейросетью
Планирование карманных расходов школьника — это не просто «выдать сколько не жалко». Это реальный инструмент финансового воспитания.
А чтобы расчет был адекватным и не превращался в постоянные споры, важно учесть несколько групп факторов, проверить и заложить в бюджет.
Возраст и уровень самостоятельности
Это главный коэффициент. Чем старше ребенок, тем больше зон ответственности переходит к нему.
7–10 лет (началка)
Деньги нужны на мелкие сиюминутные желания (булочка, сок, наклейки, маленькая игрушка). Бюджет небольшой, но регулярный. Важно, чтобы сумма позволяла сделать выбор (одно пирожное или два маленьких), а не просто «хватило на все».
11–14 лет (средняя школа)
Появляются походы в кино/кафе с друзьями, мобильный интернет, подписки, более дорогие канцтовары. Тут уже можно вводить понятие «накопление» на крупную цель.
15–17 лет (старшие классы)
Расходы приближаются к взрослым. Проезд (если не оплачивается отдельно), кофе, свидания, покупка одежды «на свой вкус», хобби. Сумма должна покрывать базовые социальные потребности, чтобы подросток не чувствовал себя изгоем.
Что входит в «карманные», а что — нет
Иллюстрация сгенерирована нейросетью
Самая частая ошибка — смешивать обязательные расходы и личные. Их нужно четко разделить.
Обязательные расходы
Как правило, родители оплачивают отдельно проездной, школьные обеды, основные канцтовары, одежду, кружки.
Карманные (личные) деньги ребен8ок тратит на сладости/снеки вне дома, развлечения, мелкие гаджеты, подарки друзьям, «хотелки».
Спорные зоны
Если ребенок хочет есть не в столовой, а в кафе — это уже из карманных. Если хочет дорогой рюкзак вместо обычного — можно предложить доплатить разницу из накоплений. Если вы даете деньги на обеды, но ребенок тратит их на чипсы, это повод не увеличивать бюджет, а решать вопрос питания иначе (например, оплачивать столовую напрямую).
Частота выдачи и сумма
Иллюстрация сгенерирована нейросетью
Младшие классы
Лучше выдавать небольшую сумму ежедневно или раз в неделю. Ежедневно — проще контролировать, еженедельно — учит планировать.
Средние и старшие классы
Оптимально раз в неделю или раз в месяц (как зарплата). Месячная выдача учит долгосрочному планированию, но есть риск потратить все за 3 дня. Можно начать с недельной, а потом перейти на месячную.
Сумма
Лучше давать меньше, но регулярно, чем много, но с условиями.
Ориентируйтесь на реальные цены в вашем районе. Если чашка кофе и булочка стоят 200 руб., то 100 руб. в день — это не «карманные деньги», а «слезы» и «издевательство».
Система «штрафов» и «бонусов»
Нужно заранее договориться, за что деньги не выдаются, и на чем можно дополнительно заработать.
Нельзя лишать карманных денег за плохие оценки, уборку или поведение. Это превращает финансы в инструмент манипуляции и убивает финансовую самостоятельность. Лишение — только если ребенок нарушил договоренности по тратам (например, потратил деньги на запрещенное).
Можно премировать за работу, которая выходит за рамки обычных обязанностей (помыть машину, разобрать шкаф, помочь с ремонтом). Это формирует связь «труд — деньги».
Цены и инфляция
Иллюстрация сгенерирована нейросетью
Бюджет нужно пересматривать. Того, сколько было достаточно год назад, сейчас может не хватать. Раз в полгода стоит сверять сумму с реальностью. Сколько стоит проезд? Сколько стоит перекус в школьном буфете или ближайшем магазине?
Сколько стоит билет в кино? Если цены выросли на 20%, а карманные остались прежними, ребенок либо начнет клянчить, либо попадет в неловкую ситуацию.
Финансовые цели ребенка
Хорошо, если часть карманных денег идет на накопление.
Краткосрочная цель: новая игра, кроссовки, наушники.
Долгосрочная цель: велосипед, телефон, поездка.
Можно договориться о софинансировании: «Ты копишь 50%, мы добавляем 50%». Это мощная мотивация и урок.
Контроль и доверие
Младшие
Можно спрашивать, на что потратил, но без допроса. Цель — не контроль, а анализ.
Старшие
Тотальный контроль убивает доверие. Лучше договориться о прозрачности. Ребенок сам рассказывает, но вы не проверяете каждый чек. Если были случаи воровства или обмана — можно временно вернуться к отчетности.
Семейный бюджет
Если семейный бюджет ограничен и стеснен, не стоит давать ребенку столько же, сколько дают в более обеспеченных семьях. Объясните существующую реальность: «Мы не можем давать больше, но вот что мы можем». Честность здесь важнее, чем иллюзия равенства и попытки «дотянуться до звезд»
Наличные и карта
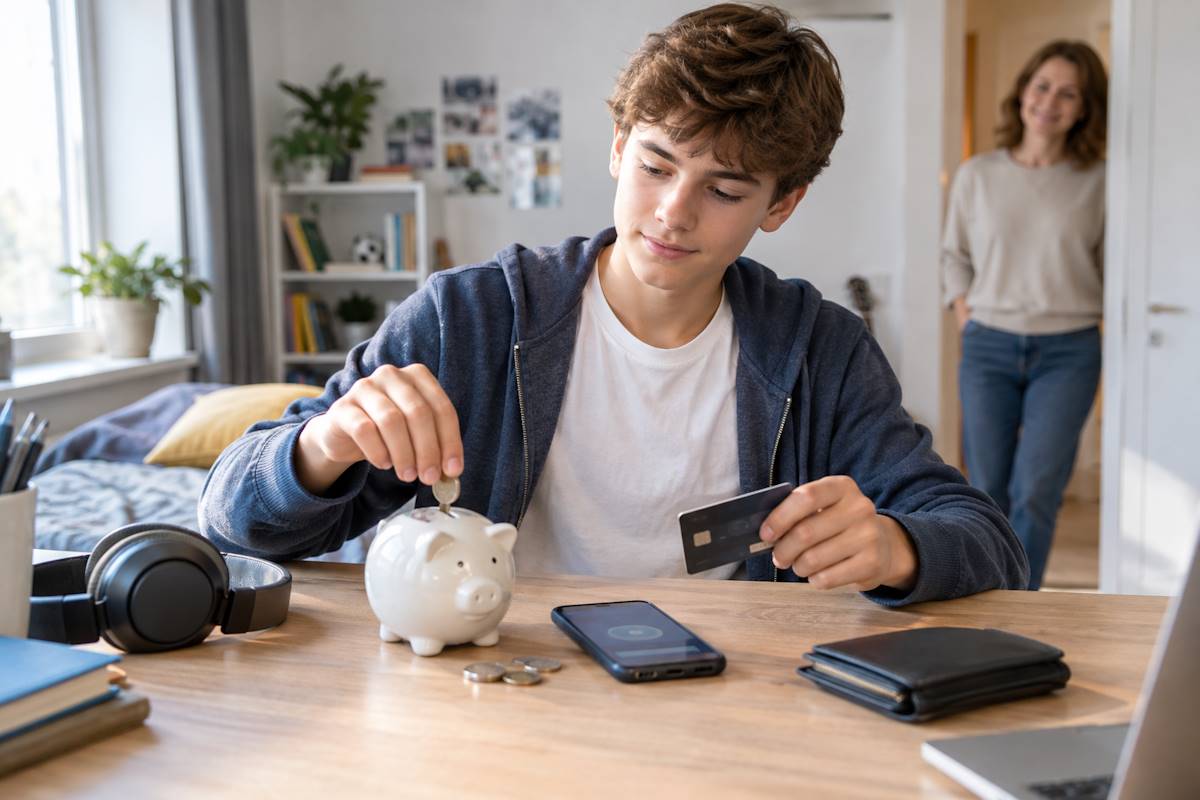
Иллюстрация сгенерирована нейросетью
Для младших лучше наличные. Дети физически ощущают трату. Для старших можно оформить детскую банковскую карту (с лимитами и уведомлениями). Это удобно и учит безналичным расчетам.
Безопасность
Объясните, что нельзя показывать крупные суммы в школе, давать в долг без возврата, тратить на сомнительные вещи.
Правило «подушки»
У ребенка должен быть небольшой резерв. Если он потратил все за день, а ему нужно доехать домой — это не повод давать сверху или «с запасом». Но если он накопил и попал в форс-мажор (например, потерял проездной), можно помочь, но лучше — научить откладывать 10–20% с каждой выдачи.
Практический шаг
Сядьте с ребенком и составьте таблицу:
- Обязательные расходы (кто платит).
- Личные расходы (что хочет).
- Сумма на неделю/месяц.
- Правила (за что даем, на что не даем, как копим).
И пересматривайте этот договор раз в полгода. Тогда карманные деньги перестанут быть источником конфликтов и станут уроком на всю жизнь.
Читать также:
10 правил семейного бюджета перед началом учебного года
Комментарии
Комментариев пока нет. Будьте первым.
Комментарии могут оставлять только зарегистрированные читатели.
Войти Зарегистрироваться